
你已經認同了買進「生產性資產」的重要性,知道靠死薪水無法實現財務自由。但當你打開券商 APP,準備開始投資時,看著畫面上幾百檔 ETF 與股票,卻不知道該從何下手。到底哪一檔才是真正能幫你跨越階級的資產?
這不是理論探討,而是一份具體的實戰清單。我們將直接拆解如何運用 財富階梯 指數投資 的方法,把書本上的觀念落地到台灣與全球的股票市場,讓你今天就能開始建立自己的底層資產。
為什麼大盤型 ETF 是最理想的生產性資產?
在財富階梯的觀念中,真正的財富來自於持有能持續創造現金流與價值的「生產性資產」,也就是企業。但挑選單一企業的風險過高,不僅需要耗費大量時間研究財報,還可能面臨公司倒閉的風險。
這時,被動投資就成了多數普通人最優的解答。
透過購買追蹤大盤指數的 ETF,你等於一次買下了整個國家甚至全世界最賺錢的頂尖企業。你不需要判斷台積電、蘋果或微軟誰未來會漲得更多,只要這些企業持續為人類社會提供服務、持續獲利,你就能以股東的身分參與經濟成長的果實。這正是打造 財富階梯 ETF 組合的核心邏輯:用最低的成本、最少的時間,獲取市場的長期平均報酬。
想要真正理解「生產性資產」與「負債」的差別,進而改變自己的財務思維嗎?許多人在踏上財富自由之路前,都需要先經歷一次觀念上的徹底洗禮。如果你希望深入了解為何富人總是專注於買進並持有資產,而非只是努力工作賺取死薪水,推薦你閱讀這本經典理財啟蒙書。它能幫你打通任督二脈,建立穩固的財務底層邏輯。
實戰選標的:台股與美股的具體買進清單
要實踐這套策略,你只需要關注「市值型大盤指數 ETF」。請直接忽略市面上各種眼花撩亂的「主題型 ETF」(如 5G、AI、電動車)或「高股息 ETF」。以下是經過市場長期驗證的具體標的。
1. 台股核心配置:買下台灣最強的 50 家企業
台灣是以出口導向、科技業為主體的強勁經濟體。要參與台灣的經濟成長,直接買進市值前 50 大的企業是最直覺的作法。這也是建立 0050 財富階梯 的第一步。
- 元大台灣50 (0050):台灣歷史最悠久、規模最大的 ETF。流動性極佳,是台股大盤指數投資的代名詞。缺點是目前的內扣費用(管理費等)相對較高,且單張股價較高(但可透過盤中零股交易解決)。
- 富邦台50 (006208):與 0050 完全追蹤同一個指數(臺灣 50 指數),持股一模一樣,但內扣費用更低。對於打算長期持有十年以上的投資人來說,006208 是更具成本優勢的選擇。
執行建議:0050 與 006208 擇一即可,不需要兩檔都買。若追求最低成本,優先選擇 006208。
2. 美股與全球配置:捕捉世界級巨頭的成長
只投資台灣會有「單一國家風險」以及「產業過度集中(半導體)」的疑慮。將資金佈局到全球或美國市場,能讓你的資產結構更穩固。現在透過台灣券商的「複委託」功能,就能輕鬆買進美股 ETF。
- Vanguard 全世界股票 ETF (VT):一檔 ETF 直接買下全球約 9,000 多家公司。包含美國、歐洲、日本、新興市場。這是最純粹的被動投資,你不需要猜測未來十年哪個國家会崛起,買下 VT 等於買下整個地球的經濟發展。
- Vanguard 標普 500 指數 ETF (VOO):追蹤美國最具代表性的 500 大企業。美國作為全球最大的經濟體,擁有最強的創新能力與資本市場。
- Vanguard 整體股市 ETF (VTI):涵蓋美國大、中、小型企業,總共約 3,000 多家公司。與 VOO 走勢高度重疊,但覆蓋面更廣。
執行建議:追求極致分散選 VT;相信美國經濟霸權將持續,則選 VOO 或 VTI。
在決定跨足美股與全球市場,特別是當你看到 VOO 或 VTI 這些由先鋒集團發行的標的時,或許心裡還是會有些不踏實。如果你想知道為什麼單靠一檔涵蓋全美國的指數型基金,就能打敗華爾街絕大多數的專業經理人,強烈推薦這本被譽為指數化投資聖經的作品。作者用最淺白、幽默的語氣,拆解了複雜的金融術語,告訴你通往財富自由的道路其實可以非常簡單。

未來在等待的人才
丹尼爾.品克
 27 時長
 7 重點
 4.5 評分
資金分配與 資產配置 執行清單
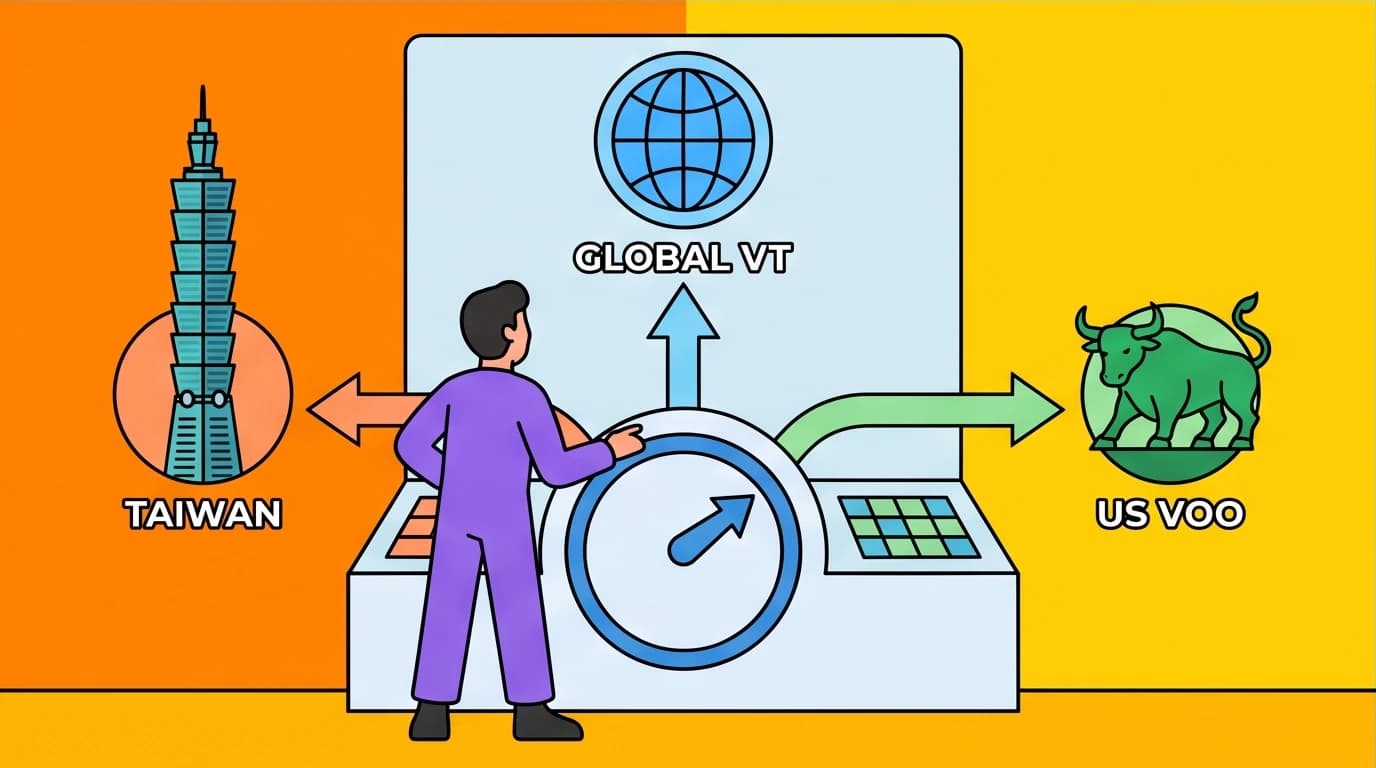
知道要買什麼之後,下一步是「怎麼買」。資產配置 決定了你投資組合的風險與報酬特性。請根據你的資金規模與管理意願,選擇以下其中一種配置方式:
方案 A:極簡台股派(適合不想開複委託、資金尚小的投資人)
- 配置比例:100% 買進 006208(或 0050)。
- 優點:極度簡單,完全沒有匯率風險,在台灣任何一家券商 APP 都能設定定期定額。
- 缺點:集中在台灣市場與電子業。
- 行動清單:
- 打開券商 APP,找到「定期定額」功能。
- 設定每月發薪日後一天,扣款買進 006208。
- 設定股息自動再投入(若券商無此功能,請務必在領到股息時手動買回零股)。
方案 B:全球均衡派(適合追求資產穩健成長的投資人)
- 配置比例:60% 全球市場 (VT) + 40% 台灣市場 (006208)。
- 優點:兼顧全球風險分散,同時保有對台灣本地市場的熟悉度與較高的預期報酬(台股波動較大)。
- 行動清單:
- 開通券商的「台股」與「美股複委託」帳戶。
- 評估券商複委託的手續費(目前許多台灣券商已有複委託定期定額優惠,手續費極低)。
- 設定每月固定金額,按 6:4 的比例分別扣款 VT 與 006208。
方案 C:美股核心派(適合完全認同美國企業競爭力的投資人)
- 配置比例:80% 美國市場 (VOO 或 VTI) + 20% 台灣市場 (006208)。
- 優點:直接參與蘋果、微軟、Google 等世界級軟體與科技巨頭的成長。
確定好自己的資產配置比例後,最大的考驗其實是「長期持有」的信念。不管是極簡台股派還是美股核心派,購買追蹤大盤的 ETF 策略之所以有效,正是建立在「不打敗市場,而是加入市場」的哲學上。如果你想汲取這套策略的源頭智慧,不妨直接向先鋒集團(Vanguard)創辦人學習。這本經典著作將為你注入強心針,讓你在面對市場雜音時依然能堅持配置原則。

負面自我對話以及如何改變它
夏德.漢姆斯泰特
26 時長7 重點4.6 評分看到這裡,你的待讀書單上可能又多了好幾本經典。但對於忙碌的現代人來說,最大的挑戰往往不是「不知道該讀什麼」,而是「沒有時間讀」。如果想利用通勤、運動的零碎時間,快速吸收這些投資大師的核心智慧,不妨試試這個工具。

善用零碎時間,每天只要 15 分鐘就能聽完一本理財經典,幫你快速建立穩固的投資心態,堅定執行長期策略。
 LeapAhead
執行 財富階梯 指數投資 的三大避坑指南
理論很簡單,但多數人之所以中途放棄,往往是因為踩到了常見的心理與市場陷阱。
1. 避開「高股息 ETF」的現金流迷思
台灣市場極度熱衷高股息 ETF(如 0056、00878、00929)。許多人誤以為「每月領息」就是創造被動收入。事實上,在你處於「累積資產」攀升財富階梯的階段,高股息 ETF 會嚴重拖累你的資產成長速度。
配息只是把左手的錢換到右手,並未創造額外價值,且高股息 ETF 為了追求殖利率,往往會剔除正在高速成長但配息率低的頂尖企業(如過去的台積電)。在累積期,你需要的是「資產總值的成長」,而非「提早領出現金」。請堅持選擇市值型的大盤指數 ETF。
配息只是把左手的錢換到右手,並未創造額外價值,且高股息 ETF 為了追求殖利率,往往會剔除正在高速成長但配息率低的頂尖企業(如過去的台積電)。在累積期,你需要的是「資產總值的成長」,而非「提早領出現金」。請堅持選擇市值型的大盤指數 ETF。
2. 拒絕擇時進出(Time the Market)
「現在股市兩萬多點了,是不是該等跌下來再買?」
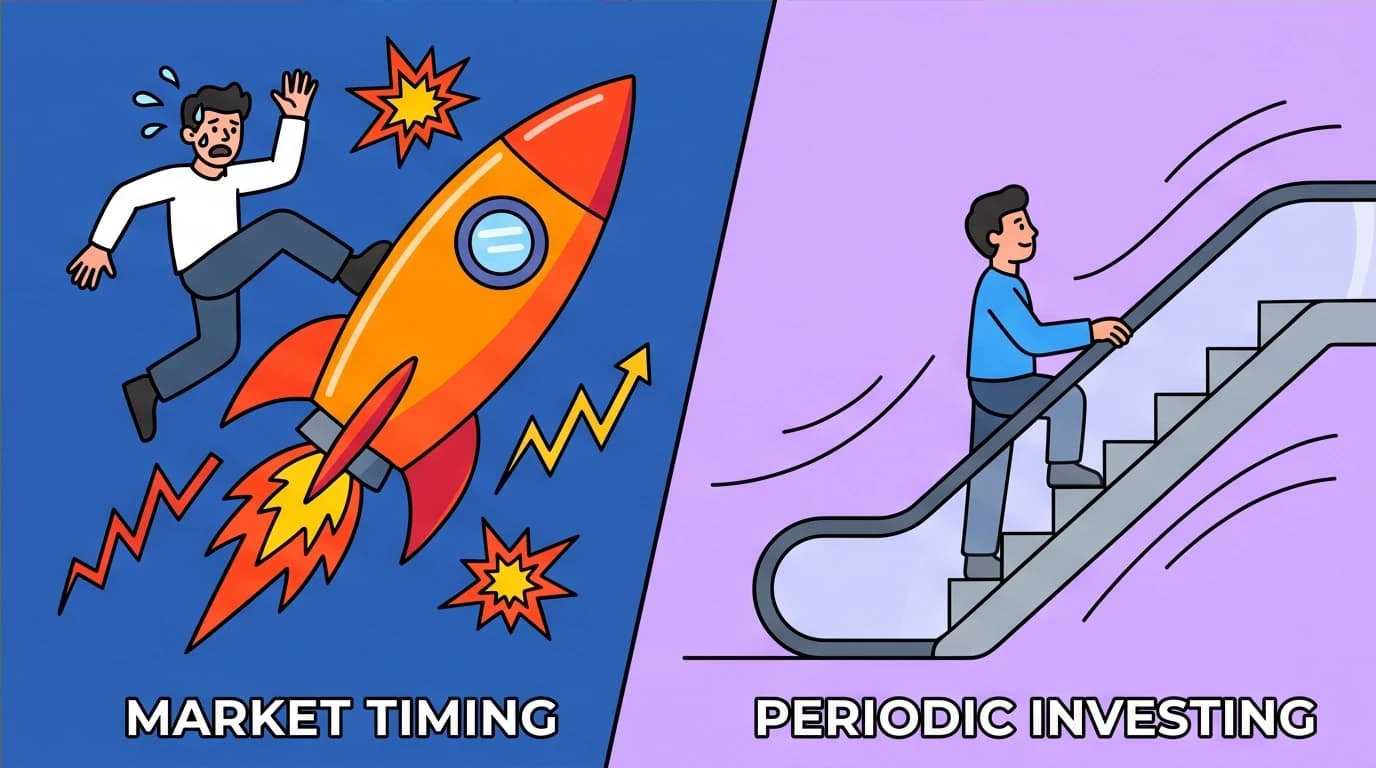
這是投資人最常犯的錯誤。股市長期向上,這意味著「歷史高點」在未來回頭看,往往只是半山腰。等待下跌所錯過的市場報酬,通常遠大於避開下跌所省下的資金。最好的進場時機永遠是十年前,其次就是今天。請嚴格執行定期定額,讓時間與紀律克服對高點的恐懼。
這是投資人最常犯的錯誤。股市長期向上,這意味著「歷史高點」在未來回頭看,往往只是半山腰。等待下跌所錯過的市場報酬,通常遠大於避開下跌所省下的資金。最好的進場時機永遠是十年前,其次就是今天。請嚴格執行定期定額,讓時間與紀律克服對高點的恐懼。
3. 不要過度關注帳面損益
生產性資產的本質是企業的獲利能力,而不是每天跳動的股價。當你買進 0050 或 VT 後,你就是這些頂尖企業的股東。遇到股災、市場回檔時,請記住這些企業依然在營運、依然在賺錢。把券商 APP 的通知關掉,專注於本業工作提升主動收入,將更多資金投入市場,這才是加快爬升財富階梯的唯一捷徑。
說到底,投資不僅僅是數學問題,更是心理學問題。許多人懂了定期定額,也選了正確的大盤 ETF,最後卻因為市場大跌時的恐慌,或是對帳面虧損的焦慮而半途而廢。如果你發現自己很難克服這些心理陷阱,甚至時常想預測市場高低點,推薦你閱讀這本備受推崇的財商佳作。它會告訴你,比起金融常識,投資者對待金錢的行為與心態,才是決定能否順利爬上財富階梯的關鍵。
FAQ
Q1:我已經買了很多高股息 ETF,現在該全賣掉轉到大盤指數 ETF 嗎?
不需要急著一次全賣。你可以先停止對高股息 ETF 的扣款,將未來每個月新增的資金,全數轉向定期定額市值型大盤 ETF(如 006208 或 VOO)。若高股息 ETF 有配發股息,也請將股息拿去買進大盤 ETF。漸進式地調整你的資產配置比例,心理壓力會比較小。
不需要急著一次全賣。你可以先停止對高股息 ETF 的扣款,將未來每個月新增的資金,全數轉向定期定額市值型大盤 ETF(如 006208 或 VOO)。若高股息 ETF 有配發股息,也請將股息拿去買進大盤 ETF。漸進式地調整你的資產配置比例,心理壓力會比較小。
Q2:現在股市在歷史高點,還能開始定期定額買 0050 或 006208 嗎?
絕對可以。指數投資的核心就是「不預測市場」。歷史數據證明,即使你每次都衰到買在崩盤前的最高點,只要你堅持定期定額不中斷,長期的平均成本依然會落在一個極具競爭力的低水位。高點停扣反而會讓你錯失後續的複利成長。
絕對可以。指數投資的核心就是「不預測市場」。歷史數據證明,即使你每次都衰到買在崩盤前的最高點,只要你堅持定期定額不中斷,長期的平均成本依然會落在一個極具競爭力的低水位。高點停扣反而會讓你錯失後續的複利成長。
Q3:我每個月只有 5,000 元可以投資,該怎麼做資產配置?
資金較小時,不需要過度分散。每個月 5,000 元請直接單壓一檔台股大盤 ETF(如 006208),運用零股交易或券商的定期定額功能即可。等未來本業收入增加,每月可投資金額提高到 10,000 元或 20,000 元以上時,再來考慮加入美股(VT 或 VOO)進行跨國的資產配置。現在的首要任務是養成紀律。
資金較小時,不需要過度分散。每個月 5,000 元請直接單壓一檔台股大盤 ETF(如 006208),運用零股交易或券商的定期定額功能即可。等未來本業收入增加,每月可投資金額提高到 10,000 元或 20,000 元以上時,再來考慮加入美股(VT 或 VOO)進行跨國的資產配置。現在的首要任務是養成紀律。