
股市大跌千點,你第一時間打開網銀 APP,手指停在螢幕上猶豫著要不要按下「暫停扣款」;大盤指數突破歷史新高,你又看著不斷墊高的持有成本,心想是不是該先停利一趟等拉回再買。
這兩個場景,幾乎是無數散戶最真實的日常寫照。其實,真正拖垮你長期投資績效的,從來不是市場本身的劇烈波動,而是你總想著「神準預測進出場時機」的衝動。當你試圖避開下跌的風險,往往也同時錯過了暴漲的紅利。
為什麼你總想停扣?散戶逃不出的兩大心理陷阱
在探討數據之前,我們必須先直視內心的恐懼。多數人在執行定期定額時,最大的敵人往往是自己的大腦。
1. 創新高恐懼症:總覺得明天就會崩盤
當新聞不斷播報「台股站上歷史新高」,多數散戶的第一直覺不是開心,而是恐懼。人類大腦有一種均值回歸的慣性思維,認為漲多必跌。這導致許多人在高點時選擇停扣,甚至提早將手中的優質資產全數獲利了結。但歷史經驗無數次證明,高點往往只是另一個更高點的起點。一旦你因為恐懼而下車,當市場繼續狂飆時,你將面臨更痛苦的追高抉擇。
2. 暴跌停損錯覺:以為先跑再說能少賠
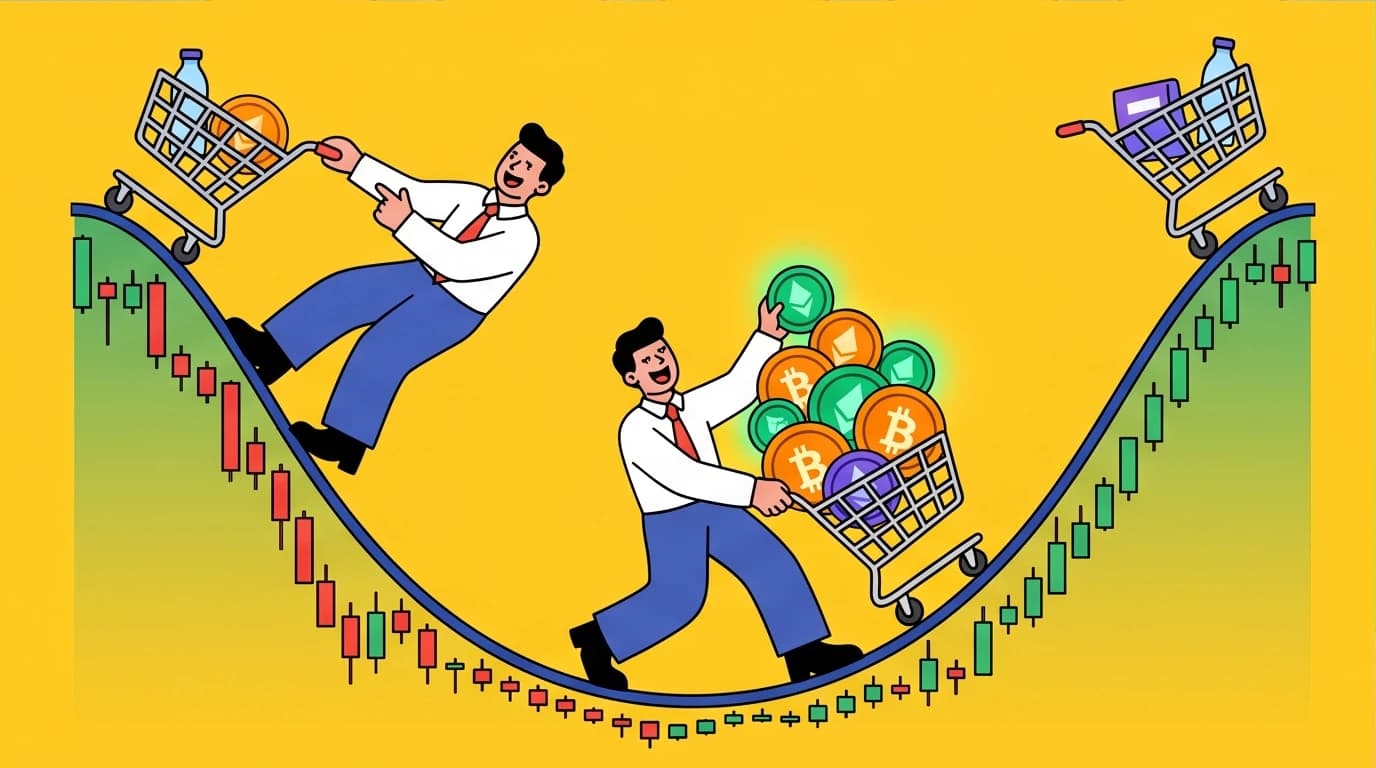
當市場出現非理性殺盤,帳面虧損來到 -10%、-20% 時,停損的本能會促使散戶按下暫停扣款的按鈕,心裡想著「等跌到底了我再重新買」。這是一個致命的 logique 錯誤。定期定額的核心原理就是「微笑曲線」,股災與大跌正是你用同樣的資金買入更多股數、大幅降低平均成本的絕佳時機。在最該用力撿便宜的時候選擇停扣,等於親手放棄了未來行情反轉時的豐厚報酬。
許多投資人總以為能透過技術分析或猜測高低點來打敗大盤,但頻繁進出往往只會徒增交易成本與心理壓力。如果你想徹底戒掉「看盤焦慮」,強烈建議閱讀經典名著《漫步華爾街》。作者以幽默且扎實的數據證明,放棄預測市場、採用紀律投資,反而能勝過絕大多數的專業經理人,這本書將幫你建立起在震盪行情中穩如泰山的投資底氣。

無限的自我
喬納森·赫斯頓
 58 時長
 8 重點
 4.5 評分
想要更全面地理解「持續買進」背後的理財哲學,並掌握從儲蓄、投資到財富自由的完整藍圖,可以先從這本書的整體介紹開始。
數據會說話:持續買進 策略為何能成為不敗法則?
停止猜測,我們讓歷史數據來說話。金融市場中有一套被廣泛驗證的持續買進 策略(Just Keep Buying),其核心精神非常簡單:無論發生什麼事,只要你有現金,就持續投入購買能產生現金流的資產。
如果你回顧過去數十年的股市表現,試圖「擇時進出」的代價是極其昂貴的。以美股或台股的長期數據為例,如果你在過去二十年間,錯過了市場漲幅最大的那「黃金 10 天」,你的長期年化報酬率可能會直接腰斬。而這漲幅最大的十天,往往緊接在市場最恐慌、跌幅最深的日子之後。
當你選擇執行台股 定期定額,你實質上放棄了成為「猜底神童」的妄想,換來的是 100% 參與市場長期向上成長的確定性。你不需要每天盯著財經新聞分析外資動向,也不需要研究技術線型。你每個月投入的資金,會在高點買到較少的股數,在低點自動買入較多的股數。長期拉勻來看,你的持有成本永遠會低於市場的長期平均價。這種不費吹灰之力就能戰勝半數以上主動交易者的策略,正是持續買進的最大魅力。
文章中提到的「持續買進」策略,其實正是近年來風靡全美理財圈的黃金法則。若你想深入了解背後的完整數據回測與理論基礎,這本同名暢銷書《持續買進》絕對是必讀之作。書中破解了無數散戶常見的投資迷思,用清晰的邏輯告訴你,為什麼在任何市場環境下,「不擇時地買進」才是累積財富最安全、勝率也最高的捷徑。
這篇文章主要聚焦在「何時買」的策略,但「買什麼」同樣至關重要。「持續買進」策略若能搭配正確的資產類別,將能發揮最大效益。
單筆投入 定期定額,到底該選哪一個?
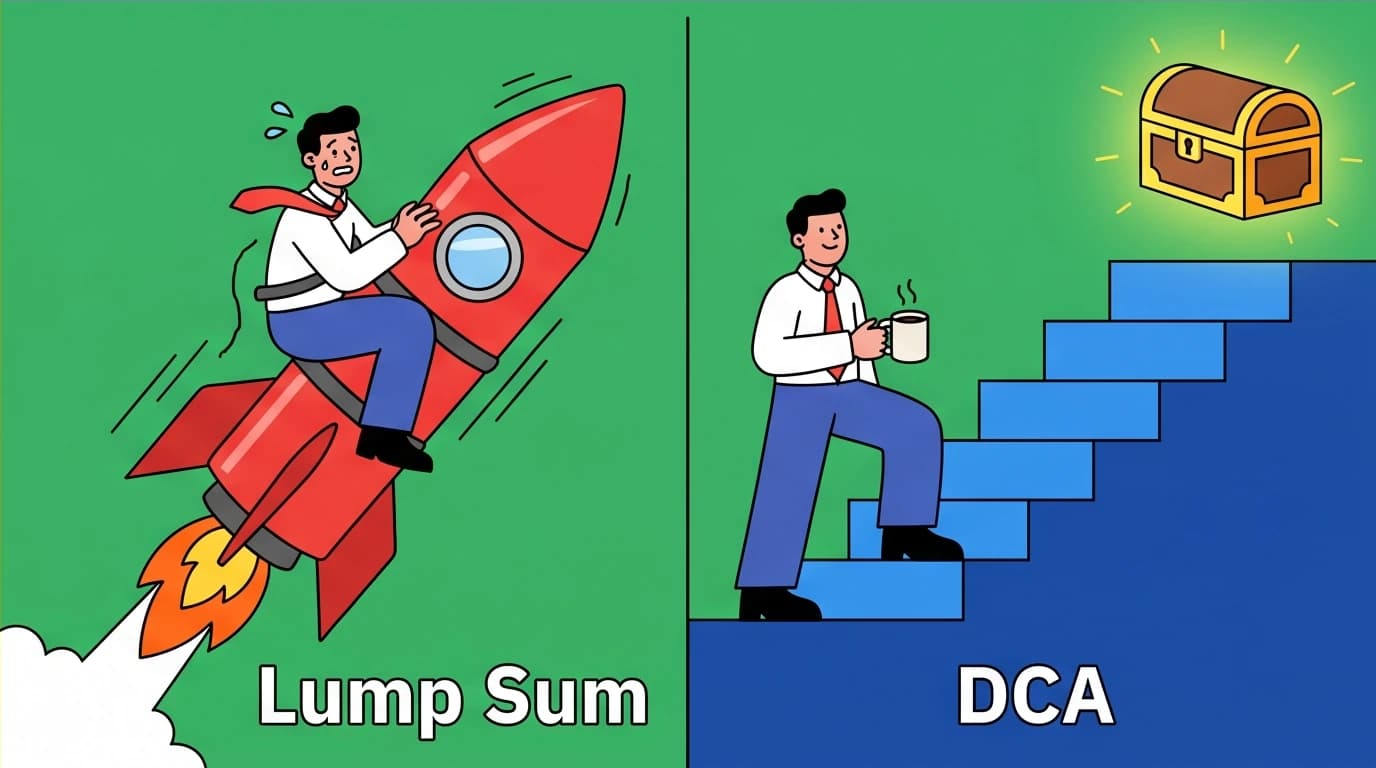
這幾乎是所有投資論壇、PTT 或是理財社團中最常被爭論的月經題。手上剛好有一筆百萬存款或是豐厚的年終獎金,在單筆投入 定期定額之間,到底哪個選項更具優勢?
數學期望值的贏家:單筆投入(Lump Sum)
如果我們完全屏除人類情緒,只看冷冰冰的數學模型與機率,單筆投入的勝率確實較高。因為全球股市長期趨勢是向上的,「今天」的價格在未來幾十年的時間維度裡,有極高的機率是相對低點。提早將資金全部投入市場,意味著所有的資金都能享受最長的複利時間。
現實人性的救贖:定期定額(DCA)
但投資從來不是純粹的數學,而是心理學。如果你今天選擇單筆投入 100 萬,明天市場遇到突發黑天鵝事件暴跌 20%,你的帳面瞬間蒸發 20 萬。絕大多數散戶的心理素質根本無法承受這種打擊,往往會恐慌性認賠殺出,發誓再也不碰股票。
這就是為什麼在實務操作上,定期定額往往是更好的選擇。將資金拆分成 12 個月或 24 個月分批投入,買到的是無價的「心理舒適度」。即使剛扣款完市場就大跌,你心裡想的會是「太好了,下個月可以用更便宜的價格買進」,而不是夜不能寐。對於無法忽視帳面波動的普通人來說,能讓你安心抱住資產、晚上睡得著覺的策略,才是真正的好策略。
就像前面提到的,投資從來就不是冷冰冰的數學,而是一場與自我人性的深度對話。我們在市場上面對虧損的恐慌、對錯失行情的焦慮,其實都深深影響著最終的報酬率。想要在市場中走得長遠,推薦你細細品味《金錢心理學》這本書。它將幫助你看透自己對金錢的盲點,重新建立一套即使面對市場崩盤,依然能讓你每晚安穩入睡的健康財富觀。
本文提到了多本投資經典,要建立正確的投資心態,持續學習確實是關鍵。如果覺得工作忙碌,很難抽出完整的時間閱讀,有個工具能讓你更有效率地吸收這些大師的智慧。

透過 15 分鐘聽讀,快速掌握《金錢心理學》等暢銷書的核心觀念,幫助你在市場震盪中建立更穩固的投資心態。
 LeapAhead
打造專屬的 財富階梯 投資方法:3步執行指南
了解了底層邏輯,接下來是實際行動。要建構真正穩固的財富階梯 投資方法,你只需要嚴格遵守以下三個毫不妥協的執行準則:
步驟一:全面自動化,並遠離看盤軟體
人性的意志力是不可靠的。你必須設定好發薪日隔天的「自動扣款」,讓投資變成一種像繳水電費一樣的固定支出。設定完成後,請關閉券商 APP 的通知,甚至將軟體從手機首頁移除。你不需要知道今天大盤漲跌幾點,只需要確認銀行帳戶裡有足夠的錢扣款。減少接觸市場雜訊,是保護投資計畫不被中斷的最好防線。
將投資與儲蓄「自動化」,是克服人性軟弱最有效的一招。如果你總是管不住自己的手,或是每個月都不小心把錢花光而無法順利存下資金,那麼《自動百萬富翁》將會為你帶來極大的啟發。這本書詳細拆解了如何建立一套自動運作的財務系統,讓你不需要依賴薄弱的意志力,就能在不知不覺中穩定累積驚人資產,真正實現財富自由的目標。
非典型領導力
史黛西·艾布蘭
23 時長6 重點4.6 評分步驟二:把注意力從「帳面價值」轉移到「累積股數」
當你打開對帳單,不要看紅綠色的未實現損益金額,請看你持有的「股數」。財富階梯的本質是資產規模的累積。只要你投資的是具備長期成長性的標的(如大盤型 ETF),價格的波動只是暫時的,但你累積下來的股數是真實存在的。每一次扣款,你的階梯就往上蓋了一階,不管當下建材(股價)變貴還是變便宜,房子都在穩步成型。
步驟三:把股災視為加速器,嚴禁停扣
當市場崩盤、哀鴻遍野時,請務必綁住自己的雙手,絕對不要停扣。如果你還有額外的閒置資金,這反而是你手動「加碼」的最好時機。記住,多頭市場只是讓你賺點零用錢,真正的財富階級躍升,永遠是在空頭市場時勇敢累積便宜籌碼所換來的。每一次的大跌,都是縮短你達成財務自由時間的加速器。
保持愚鈍,堅持紀律。財富的累積從來不需要高超的智商或神級的預測能力,只需要你在每一次市場恐慌與貪婪的極端時刻,安安靜靜地讓系統幫你完成那一次又一次平凡無奇的扣款。
保持紀律、持續學習,是打造財富階梯的不二法門。若你想利用每天的零碎時間,加速累積投資自己所需的知識,不妨試試這個工具。
利用通勤或運動的空檔,每天學習一本理財或個人成長書籍的重點,用更聰明的方式為你的財富階梯打下堅實基礎。
LeapAhead穩健的投資始於充足的儲蓄。在開始定期定額之前,建立穩固的財務基礎是首要任務,這也是財富階梯的第一個階層。
FAQ
Q1:現在大盤一直創新高,還適合定期定額嗎?會不會剛好買在最高點?
創新高正是市場健康的表現。如果一家公司或一個國家的經濟持續成長,指數創新高就是常態。等待下跌才買進,你可能會在等待的過程中錯失 30% 的漲幅,最後所謂的「低點」甚至比你當初猶豫時的「高點」還要高。定期定額的設計就是為了抹平這種擇時焦慮,只要確認標的沒問題,隨時都是最好的進場點。
Q2:遇到股災大跌,帳面虧損已經超過 -20%,真的還要繼續扣款嗎?
絕對要。當帳面虧損達 -20% 時,意味著你現在每個月扣款買到的股數,比以前多了 20% 以上。定期定額要在長期獲利,關鍵就在於下跌段累積的龐大廉價股數。如果在低檔停扣,你前期買在高點的成本將永遠無法攤平,微笑曲線就會變成斷頭曲線。
Q3:手上有一筆年終獎金,該一次單筆投入還是分批定期定額?
這完全取決於你的風險承受度。如果你能看著帳面瞬間跌掉 20% 而心如止水,單筆投入在數學上的長期期望值最高。但如果你容易因為虧損而焦慮甚至影響工作與睡眠,強烈建議將這筆資金拆分成 6 到 12 個月,以定期定額的方式分批投入,用一點點潛在報酬去交換投資過程中的安心感。