
你可能常常在網路上看到各種理財建議:有人叫你每天省下一杯星巴克的錢,有人叫你趕緊去學選擇權或當沖來翻倍本金。作為一個朝九晚五的上班族,看著戶頭裡有限的存款,你或許感到焦慮,甚至在猶豫是否該去誠品書店或博客來買幾本理財書來惡補。
但殘酷的現實是,多數理財書只會給你一套「放諸四海皆準」的樣板廢話。而知名財經部落格《Of Dollars And Data》創辦人尼克馬朱利(Nick Maggiulli)提出的「財富階梯」概念,卻狠狠戳破了這些美麗的泡泡。這篇文章將為你帶來最真實的財富階梯 心得,直接拆解書中精華,幫你判斷這套理論是否能解決你當前的財務困境。
什麼是財富階梯?尼克馬朱利的 4 個殘酷分級
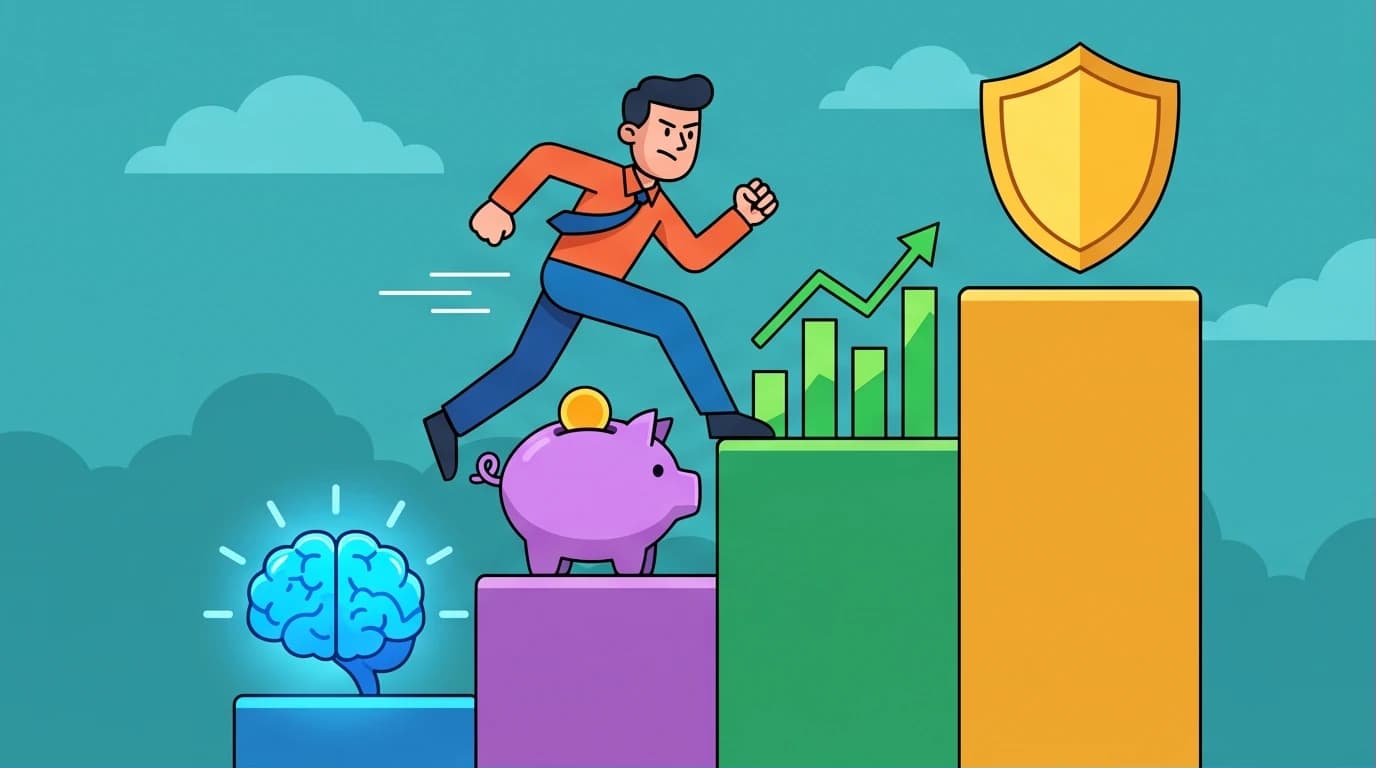
尼克馬朱利認為,財務狀況不是一條平滑的直線,而是一個階梯。多數人理財失敗,是因為他們「在錯誤的階梯上,用了錯誤的武器」。以下是財富階梯 重點拆解:
第一階:你的時間比金錢更有價值(依賴薪水生存)
如果你每個月的薪水付完房租、水電和生活費後,幾乎所剩無幾,那你就在第一階。
這個階段最大的迷思是「花大量時間研究如何投資」。假設你身上只有 5 萬台幣,就算你擁有股神的眼光,每年創造 20% 的驚人報酬,一年也就賺 1 萬台幣。這 1 萬台幣,你只要在週末去兼差、或者在現有工作上爭取加薪,一個月就能賺到。
破解策略:停止盯盤,把所有的精力拿來投資自己的大腦、提升技能(人力資本),盡全力拉高本業收入。
這個階段最大的迷思是「花大量時間研究如何投資」。假設你身上只有 5 萬台幣,就算你擁有股神的眼光,每年創造 20% 的驚人報酬,一年也就賺 1 萬台幣。這 1 萬台幣,你只要在週末去兼差、或者在現有工作上爭取加薪,一個月就能賺到。
破解策略:停止盯盤,把所有的精力拿來投資自己的大腦、提升技能(人力資本),盡全力拉高本業收入。
想要在第一階梯快速破關,最有效的武器就是「提升學習效率」。既然時間比金錢更寶貴,我們就必須學會如何在短時間內掌握新技能、考取證照或成功轉換跑道。如果你對於如何高效投資自己的大腦感到迷惘,不妨參考《超速學習》這本書。書中拆解了許多成功者如何透過高強度的自學策略,在短時間內大幅提升個人職場價值,絕對是你現階段最該投資的一本指南。

愛物長久
歐索拉·德·卡斯特羅
 46 時長
 8 重點
 5 評分
除了閱讀實體書,如果你想在通勤或零碎時間更有效率地吸收這類知識,善用工具也是個好方法。

這款軟體能將《超速學習》這類暢銷書的重點濃縮成 15 分鐘的音頻或文字摘要,幫助你在忙碌中快速提升職場技能。
 LeapAhead
第二階:你的存款開始能發揮作用(累積資產)
當你每個月都能穩定存下一筆錢,並且準備好一筆緊急預備金時,你就來到了第二階。
這時候,你最大的武器是「儲蓄率」與「規律投入」。這也是尼克馬朱利在另一本暢銷書《持續買進》中不斷強調的核心:不用管市場高低點,買大盤指數型基金(如 ETF),設定自動扣款,然後把專注力放回生活與工作。
破解策略:建立自動化投資系統,擴大本金池,而不是追求打敗大盤。
這時候,你最大的武器是「儲蓄率」與「規律投入」。這也是尼克馬朱利在另一本暢銷書《持續買進》中不斷強調的核心:不用管市場高低點,買大盤指數型基金(如 ETF),設定自動扣款,然後把專注力放回生活與工作。
破解策略:建立自動化投資系統,擴大本金池,而不是追求打敗大盤。
進入第二階梯後,誠如本文提到的,最好的策略就是建立自動化的投資紀律。如果你對於「不看盤、不擇時」的具體作法還有些疑慮,強烈建議直接閱讀尼克馬朱利(書中譯為尼克・馬吉歐利)的這本神作《持續買進》。作者透過極其扎實的歷史回測數據,向讀者證明了為何「無論市場漲跌,持續買進大盤」是散戶累積財富最安穩、勝率也最高的方法。
第三階:投資收益超越了你的儲蓄能力(財富爆發)
想像一下,如果你的投資組合已經累積到 1,000 萬台幣。只要市場上漲 5%,你就增加了 50 萬的資產;這可能比你一整年辛辛苦苦存下來的錢還要多。
到了這個階梯,你的投資決策(資產配置、風險控管)將取代你的勞力收入,成為財富增長的主引擎。
破解策略:學會保護資產,適度分散風險,避免因為一次錯誤的重押而跌回第一階。
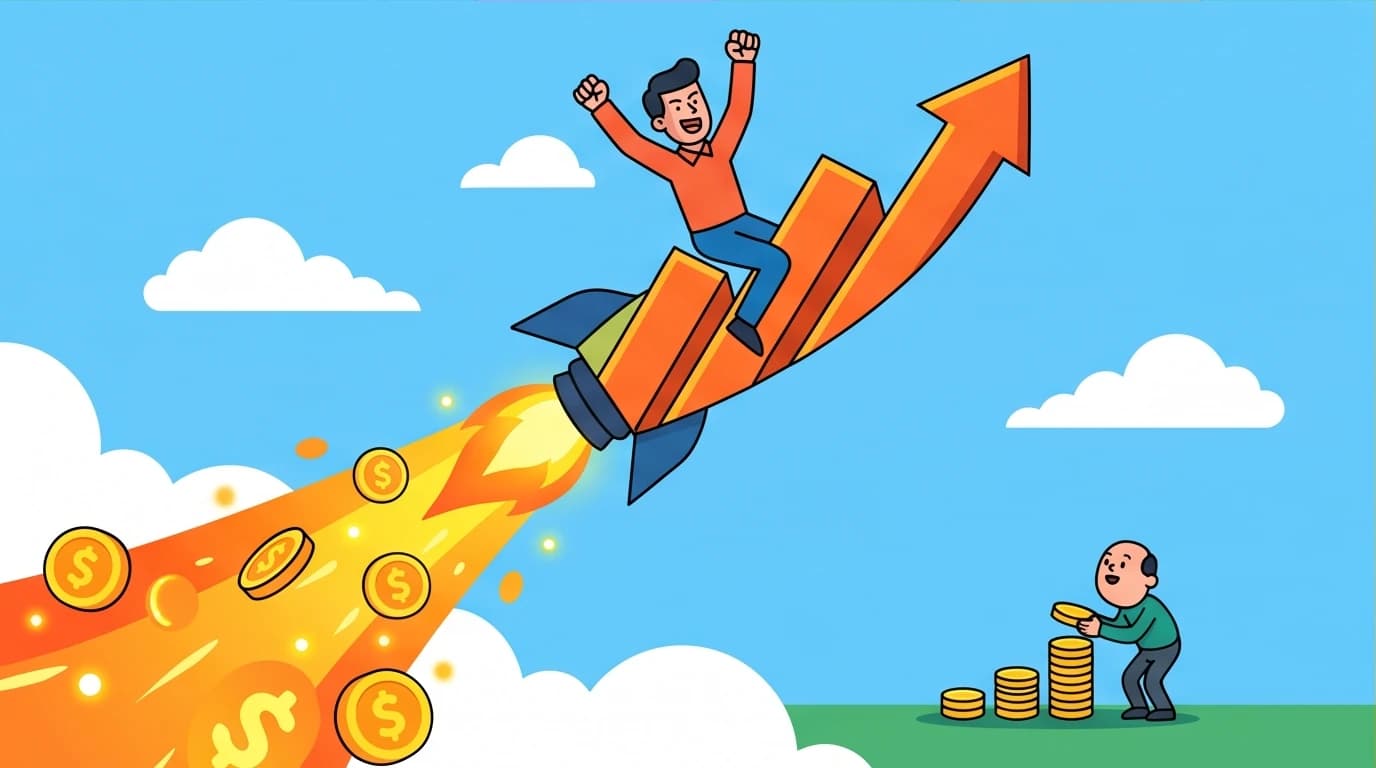
到了這個階梯,你的投資決策(資產配置、風險控管)將取代你的勞力收入,成為財富增長的主引擎。
破解策略:學會保護資產,適度分散風險,避免因為一次錯誤的重押而跌回第一階。
當你的資產雪球越滾越大,最大的風險已經不再是市場波動,而是人性的貪婪與恐懼。在第三階段,一次錯誤的重押或情緒化的決策,都可能讓你瞬間跌回谷底。這時候,學習如何控制心態就成了必修課。推薦你閱讀全球暢銷的《金錢心理學》,這本書不教你複雜的財報分析,而是透過一個個引人深思的故事,帶你重新釐清自己與金錢的關係,學會在市場狂熱中保持清醒,真正做到安穩守成。
第四階:你的財富足以跨越世代(傳承與守成)
當你的資產已經多到這輩子都花不完,你考慮的不再是如何賺錢,而是如何避稅、如何傳承,以及如何利用這筆錢去創造社會價值。對多數上班族來說,這是終極目標,但在這之前,請先專注爬好前三個階梯。
客觀的財富階梯 書評:這本書值得你看嗎?
如果你正在猶豫要不要花錢買書,以下是一份誠實的財富階梯 書評。
優點:用數據說話,直接粉碎理財雞湯
尼克馬朱利最大的特色就是「數據驅動」。他不跟你談心靈法門,也不跟你說「只要相信宇宙就會把錢給你」。他用歷史回測數據清清楚楚地告訴你:本金小的時候,專注高報酬率是浪費生命;本金大的時候,忽略資產配置是自尋死路。這種條理分明的邏輯,對新手來說是一劑強心針。
缺點:對老手來說可能過於常識
如果你已經在市場上打滾多年,熟悉指數化投資,並且已經處於第三階梯,你會發現這套理論稍微有些基礎。它不會教你具體的財報分析,也不會教你高階的避險策略。
購買建議
- 強烈建議購買/閱讀的人:剛出社會的上班族、對理財毫無頭緒的新手、每個月只能存下幾千塊卻每天花 3 小時看股票分析影片的人。這套觀念能幫你省下好幾年走彎路的時間。
- 可以跳過的人:資產已達千萬規模、已有穩定資產配置策略的成熟投資人。這篇文章的重點整理對你來說已經足夠。
財富階梯 PTT 鄉民怎麼看?真實討論與爭議
在台灣的 PTT Stock(股板)與 CFP(理財規劃板)上,關於財富階梯 ptt 的討論也曾引發不少火花。
爭議一:「窮人就不該投資嗎?」
有鄉民質疑,尼克馬朱利叫第一階梯的人不要花時間投資,是不是在剝奪窮人翻身的機會?
其實這是個誤會。他的重點是「不要花時間去追求超額報酬」,而不是完全不投資。鄉民們普遍認同的解法是:小資金一樣可以去開戶,每個月定期定額買 0050 或 VT 等大盤 ETF,當作培養手感與紀律。但絕對不要辭掉工作去當全職當沖客,這在 PTT 上已經有太多畢業(破產)文的慘痛案例。
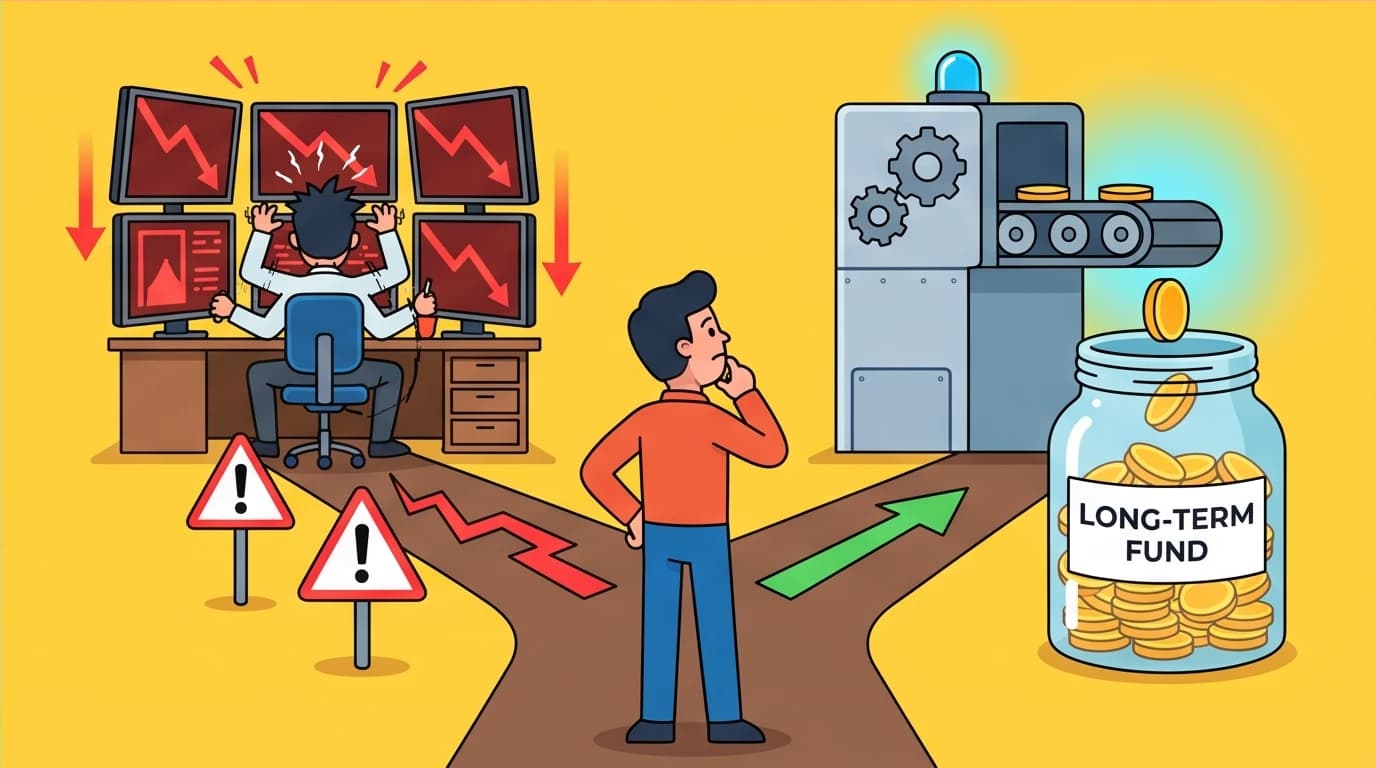
其實這是個誤會。他的重點是「不要花時間去追求超額報酬」,而不是完全不投資。鄉民們普遍認同的解法是:小資金一樣可以去開戶,每個月定期定額買 0050 或 VT 等大盤 ETF,當作培養手感與紀律。但絕對不要辭掉工作去當全職當沖客,這在 PTT 上已經有太多畢業(破產)文的慘痛案例。
針對 PTT 鄉民們熱烈討論的「指數化投資」,如果你還是覺得開戶、選 ETF 很複雜,甚至深怕自己忍不住想去當沖賺快錢,那麼《致富的簡單之道》會是你最好的理財解毒劑。這本書以最直白、最幽默的口吻,破除華爾街那些艱澀的金融話術,告訴你為什麼「把事情簡單化」才是散戶獲利的王道。只要照著書中無腦的指數型基金投資策略,你也能在不影響本業的情況下,安心看著資產穩健成長。

未來在等待的人才
丹尼爾.品克
27 時長7 重點4.5 評分爭議二:「提升本業收入在台灣很難?」
另一派聲音認為,台灣的薪資天花板明顯,不是每個人都能輕易透過「提升人力資本」來達到第二階梯。
面對這個真實的痛點,許多有經驗的網友給出的建議是:如果本業真的沒有調薪空間,那就利用下班時間經營副業、接案,或是乾脆轉換跑道。把時間拿去學新軟體、考證照,投資回報率絕對比拿 3 萬塊去炒迷因幣高得多。
面對這個真實的痛點,許多有經驗的網友給出的建議是:如果本業真的沒有調薪空間,那就利用下班時間經營副業、接案,或是乾脆轉換跑道。把時間拿去學新軟體、考證照,投資回報率絕對比拿 3 萬塊去炒迷因幣高得多。
總結與行動指南
整理這份財富階梯 心得,最大的收穫在於「認清現實,找對戰場」。理財最怕的就是越級打怪。
如果你現在的存款不到半年的生活費,請關掉那些教你買賣股票的看盤軟體,專注在工作表現與開源節流。如果你已經有了穩定的本金,就請勇敢地設定定期定額,讓時間和市場去為你工作。
對於多數還在第一、二階梯奮鬥的讀者來說,持續學習是擴大本金的不二法門。然而,下班後筋疲力盡,想看書卻提不起勁,也是許多人的共同困擾。
LeapAhead 讓你用聽的方式,在通勤或健身時吸收理財、個人成長書籍的精華,輕鬆將零碎時間轉化為提升收入的能量。
LeapAhead這就是尼克馬朱利要傳達的最核心智慧:做你這個階梯該做的事,財富自然會水到渠成。
FAQ
Q1:我每個月扣掉生活費只能存 3,000 元,這套理論適合我嗎?
非常適合。這套理論正是要告訴你,此時你的重點不是去煩惱這 3,000 元該買哪支飆股才能翻倍,而是把這 3,000 元拿去投資自己(例如買書、上課提升技能),或是找方法讓下個月能存下 5,000 元。將專注力放在擴大本金,才是你現階段勝率最高的策略。
非常適合。這套理論正是要告訴你,此時你的重點不是去煩惱這 3,000 元該買哪支飆股才能翻倍,而是把這 3,000 元拿去投資自己(例如買書、上課提升技能),或是找方法讓下個月能存下 5,000 元。將專注力放在擴大本金,才是你現階段勝率最高的策略。
Q2:尼克馬朱利的「財富階梯」跟他的《持續買進》有什麼不同?
「財富階梯」是一個幫助你定位目前財務處境的「戰略框架」,告訴你現在該把精力放在哪裡;而《持續買進》(Just Keep Buying)則是針對跨入第二階梯後,具體的「戰術執行」方法,兩者相輔相成。
「財富階梯」是一個幫助你定位目前財務處境的「戰略框架」,告訴你現在該把精力放在哪裡;而《持續買進》(Just Keep Buying)則是針對跨入第二階梯後,具體的「戰術執行」方法,兩者相輔相成。
Q3:這套源自美國的理財觀念,在台灣真的適用嗎?
完全適用。無論在哪個國家,本小利大利不大、本大利小利不小的數學邏輯都是共通的。台灣有非常發達的 ETF 市場與便利的券商服務,只要認清自己所在的階梯,執行自動化指數投資比以往任何時候都還要容易。
完全適用。無論在哪個國家,本小利大利不大、本大利小利不小的數學邏輯都是共通的。台灣有非常發達的 ETF 市場與便利的券商服務,只要認清自己所在的階梯,執行自動化指數投資比以往任何時候都還要容易。