
每次逛實體書店或打開網路書城,暢銷排行榜上永遠少不了教人如何致富的理財書。「買進產生收入的資產」、「無論市場好壞,持續買進指數基金」幾乎成了標準答案。如果你去滑一圈 Dcard 理財版,底下的留言也多半是勸你定期定額買 0050 或 VT,彷彿只要照做,財富自由就指日可待。
但現實往往很骨感。當你每個月扣掉房租、生活費,只能擠出五千元投資時,看著帳面上一年幾百塊的配息,你心裡一定會浮現一個疑問:這套遠在美國華爾街被奉為圭臬的理論,搬到台灣來,真的不是在講幹話嗎?
這正是這篇 財富階梯 評價 要探討的核心。我們不談空泛的夢想,只用最殘酷的視角,剖析這套理論在台灣水土不服的真實面貌。
剝開包裝:這只是高級版的「本多終勝」嗎?
理財書裡最喜歡畫一張複利曲線圖,告訴你只要時間夠長,小資金也能滾出大財富。但《財富階梯》這類提倡靠累積資產爬升的理論,往往刻意淡化了一個致命的前提:初始資本的規模與現金流的絕對值。
在投資圈有一句鄉民名言:「本多終勝」。這不是一句玩笑話,而是冷冰冰的數學現實。
假設你是一位月薪四萬的普通上班族,每個月極限存下一萬元投入股市;另一位是年薪三百萬的工程師,每個月輕鬆投入十萬元。
當市場上漲 10% 時,你賺了一千元,他賺了一萬元。
當市場下跌 20% 時,你們都承受虧損,但他隨時有龐大的本業現金流可以繼續「逢低加碼」,而你可能因為突發的生活開銷被迫在低點認賠殺出。
當市場上漲 10% 時,你賺了一千元,他賺了一萬元。
當市場下跌 20% 時,你們都承受虧損,但他隨時有龐大的本業現金流可以繼續「逢低加碼」,而你可能因為突發的生活開銷被迫在低點認賠殺出。
《財富階梯》的底層邏輯是「用錢賺錢」,但如果你根本沒有足夠的「錢」,這套階梯的第一階你都跨不上去。書中往往鼓勵大家透過副業或提升技能來增加收入,但在台灣產業結構相對集中的現況下,非理工科或特定專業的受薪階級,要大幅提升主動收入的難度遠比美國高。這使得很多讀者看完書後,只感受到滿滿的焦慮與無力感。
如果你也因為本業收入受限,而對投資理財感到無力,與其死盯著微薄的配息,不如先回歸到「個人現金流」的根本。對於許多小資族來說,理財的第一步或許不是急著投入市場,而是先釐清存錢與投資的關係,並想辦法增加自己的主動收入。
要打破「本多終勝」的僵局,第一步就是學會如何有系統地擴張自己的財務基盤。對於想要提升主動收入、建立無壓力理財系統的讀者,建議可以參考以下這本務實的指南,裡面沒有打高空的幹話,而是教你如何把精力放在能產生巨大回報的「贏家策略」上。
深度剖析:財富階梯 缺點與局限性
任何理財策略都有其適用的時空背景。若我們將這套策略硬套在台灣的環境中,會發現幾個明顯的 財富階梯 缺點:
1. 忽視了台灣特有的「房地產槓桿」優勢
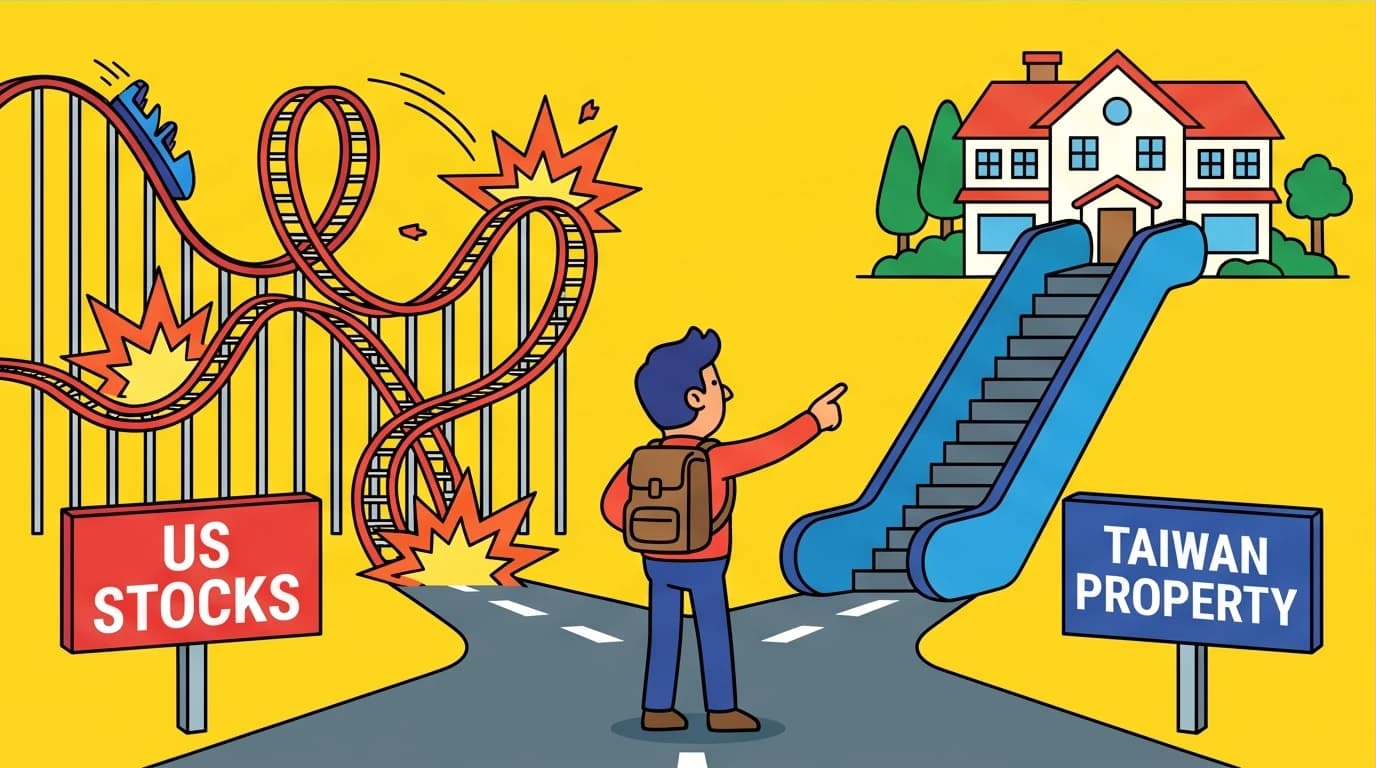
許多美式理財書偏好將資金投入股市,對房地產的態度相對保守(因為美國持有稅高、維護成本驚人)。但在台灣,房地產是普通人唯一能輕易取得、且利率極低的「長期低風險槓桿」。
台灣的房貸利率長期處於相對低檔,且有寬限期等彈性機制。對於許多台灣中產階級而言,真正讓他們實現資產躍升的,往往不是乖乖存股十年,而是勇敢扛下房貸買房,利用銀行的錢抗通膨。這類理財書過度強調股市的持續買進,反而可能讓投資人錯失台灣特有的資產膨脹紅利。
台灣的房貸利率長期處於相對低檔,且有寬限期等彈性機制。對於許多台灣中產階級而言,真正讓他們實現資產躍升的,往往不是乖乖存股十年,而是勇敢扛下房貸買房,利用銀行的錢抗通膨。這類理財書過度強調股市的持續買進,反而可能讓投資人錯失台灣特有的資產膨脹紅利。
2. 絕對金額的心理壓力
理論上,資產配置與風險承受度看的是「百分比」。但在實際操作中,人類大腦感受的是「絕對金額」。
書裡教你無論如何都要穩住心態。但當你的資產從一百萬跌到七十萬時,你或許還能咬牙撐住;當資產從一千萬跌到七百萬,那消失的三百萬可能等同於你五年的死薪水。這種真實的心理恐慌,是這些理財書在試算表上無法呈現的盲點。
書裡教你無論如何都要穩住心態。但當你的資產從一百萬跌到七十萬時,你或許還能咬牙撐住;當資產從一千萬跌到七百萬,那消失的三百萬可能等同於你五年的死薪水。這種真實的心理恐慌,是這些理財書在試算表上無法呈現的盲點。
其實,投資理財從來就不只是冷冰冰的數學運算,更多時候是與自己大腦的一場心理戰。我們面對帳面虧損時的恐慌、看到別人賺錢時的焦慮,都是人性真實的一環。想要在波動劇烈的市場中安穩生存,你需要先建立強大的財務底氣與心智韌性。這本書用許多真實且生動的故事,深刻剖析了人們在面對金錢時的心理盲點,能幫你在市場大跌時,依然保持清醒與冷靜。
直球對決:持續買進 爭議與盲點
與《財富階梯》概念相輔相成的,是近年來極度推崇的「持續買進(Just Keep Buying)」策略。這個策略的核心是:不要擇時,只要有錢就買入大盤指數。聽起來無懈可擊,但背後的 持續買進 爭議 卻值得深思。
盲點一:建立在「市場永遠長期向上」的信仰上
持續買進的底氣,來自於美股過去百年的輝煌歷史。但如果你買的是台股,或者碰到類似日本失落的三十年呢?
雖然台股近年表現強勢,但其高度集中於半導體產業的特性,意味著波動度極大。如果在一個長達十年的箱型整理或緩跌市場中執行持續買進,投資人將面臨極度漫長的資金卡關期。對於資金有限的年輕人來說,這十年的機會成本非常巨大。
雖然台股近年表現強勢,但其高度集中於半導體產業的特性,意味著波動度極大。如果在一個長達十年的箱型整理或緩跌市場中執行持續買進,投資人將面臨極度漫長的資金卡關期。對於資金有限的年輕人來說,這十年的機會成本非常巨大。
盲點二:資源錯置的危機
對於資產不到百萬的人來說,最大的問題根本不是「投資報酬率太低」,而是「本金太少」。
如果你只有十萬塊,就算讓你神乎其技地達到年化 20% 的報酬率,一年也就賺兩萬塊,根本無法改變生活。這時候把寶貴的時間花在研究財富階梯、研究各種 ETF 的微小費用率差異,是一種嚴重的資源錯置。
如果你只有十萬塊,就算讓你神乎其技地達到年化 20% 的報酬率,一年也就賺兩萬塊,根本無法改變生活。這時候把寶貴的時間花在研究財富階梯、研究各種 ETF 的微小費用率差異,是一種嚴重的資源錯置。
儘管本文點出「持續買進」策略的潛在盲點,但其背後的定期定額精神,依然是多數人累積資產的有效方法。關鍵在於如何根據市場特性,選擇最適合的執行方式。
雖然我們前面點出了「無腦買大盤」在台灣資金較小的情況下可能有資源錯置的盲點,但這套策略背後的大數據分析與長期投資思維,依然具有極高的含金量。在建立屬於自己的台股或美股配置前,強烈建議你要親自閱讀這部原典。理解作者如何用扎實的數據證明「擇時進出」的無效,你才能在未來的投資路上,把這套策略改良成最適合自己的版本。
Dcard 理財版的殘酷真相:台灣人該怎麼做?
看清了這些盲點,不代表我們要徹底否定這些書籍的價值。相反地,認清局限性,我們才能萃取出真正有用的執行路徑。針對台灣的投資環境,你應該這樣調整策略:
第一階段:承認本多終勝,專注「人力資本」的躍升
在資產累積到你的年薪兩倍之前,停止過度關注股市波動。
你的第一步不是買進股票,而是買進「自己」。把原本要定期定額的幾千塊,拿去上課、考證照、甚至是經營個人品牌。在台灣,轉職跳槽或經營副業帶來的現金流增長,絕對比初期在股市裡撿芝麻來得快。
在資產累積到你的年薪兩倍之前,停止過度關注股市波動。
你的第一步不是買進股票,而是買進「自己」。把原本要定期定額的幾千塊,拿去上課、考證照、甚至是經營個人品牌。在台灣,轉職跳槽或經營副業帶來的現金流增長,絕對比初期在股市裡撿芝麻來得快。
投資自己說來簡單,但要如何在下班後的零碎時間裡,高效率地掌握一門能變現的新技能?無論你是想跨領域轉職、學習新的程式語言,還是經營個人的網路部落格,掌握「快速學習」的方法才是提升人力資本的關鍵。如果你正準備開啟為自己加薪的計畫,不妨看看這本書,它會教你如何打破大腦的舒適圈,在最短時間內把知識轉化為職場上的硬實力。

愛物長久
歐索拉·德·卡斯特羅
 46 時長
 8 重點
 5 評分
當然,要實踐書中的高效學習法,前提是先「有時間學習」。對於下班後常常筋疲力盡,連翻開書本都覺得累的上班族來說,或許可以試試用更輕量化的方式,吸收這些能改變職涯的知識。

每天利用通勤或零碎時間,花 15 分鐘聽完一本理財或職場技能的暢銷書重點,輕鬆幫你把學習融入忙碌的生活中。
立即下載 LeapAhead App
第二階段:利用在地優勢,聰明開啟槓桿
當你具備了穩定的現金流後,不要只看美式的指數投資。審視台灣的環境,將購屋視為一種強制儲蓄與抗通膨的低利槓桿工具。這不是炒房,而是在金融制度下保護自身購買力的防禦手段。
當你具備了穩定的現金流後,不要只看美式的指數投資。審視台灣的環境,將購屋視為一種強制儲蓄與抗通膨的低利槓桿工具。這不是炒房,而是在金融制度下保護自身購買力的防禦手段。
第三階段:才是真正的「持續買進」
當你的總資產規模大到「一天的波動可能超過你一個月的薪水」時,《財富階梯》與「持續買進」的威力才會真正顯現。這時候,你的首要任務是避免犯下大錯、抵抗人性的貪婪與恐懼,讓龐大的資本庫存自己去滾動。
當你的總資產規模大到「一天的波動可能超過你一個月的薪水」時,《財富階梯》與「持續買進」的威力才會真正顯現。這時候,你的首要任務是避免犯下大錯、抵抗人性的貪婪與恐懼,讓龐大的資本庫存自己去滾動。
投資理財從來就沒有放諸四海皆準的萬靈丹。唯有看透理論背後的假設條件,並結合自身的財務現況與所處環境,你才能真正搭建屬於自己的財富階梯。
在搭建自己的投資組合時,了解《財富階梯》所推崇的指數投資原理至關重要,這能幫助你做出更明智的資產配置決策。
總結來說,理財的道路沒有捷徑,但聰明的學習工具可以幫我們加速。如果你想系統性地吸收本文提到的《金錢心理學》、《持續買進》等經典書籍的智慧,卻又苦於時間不足,不妨試試這個方法。
這款 App 將暢銷理財書濃縮成 15 分鐘的重點摘要,讓你利用通勤時間就能聽完一本書,有效率地建立起屬於自己的投資知識體系。
立即下載 LeapAhead App
FAQ
Q:月薪只有三、四萬,扣掉生活費所剩無幾,還適合用這套方法嗎?
不適合原封不動地照抄。這階段你的核心問題是「本金不足」,而非「投資效率不佳」。建議將微薄的結餘優先投資於提升本業技能或發展副業。當你的可支配現金流提升後,再來談資產配置與持續買進,否則只是在原地踏步。
不適合原封不動地照抄。這階段你的核心問題是「本金不足」,而非「投資效率不佳」。建議將微薄的結餘優先投資於提升本業技能或發展副業。當你的可支配現金流提升後,再來談資產配置與持續買進,否則只是在原地踏步。
Q:既然有這麼多盲點,《財富階梯》對台灣投資人最大的參考價值到底是什麼?
它最大的價值在於建立「擁有生產性資產」的思維。它提醒我們不能只靠勞力賺錢,必須逐步將勞力轉換為資產(無論是股票、房地產或甚至是擁有智慧財產權的數位內容)。這套思維是正確的,只是在執行細節上需要針對台灣環境進行在地化調整。
它最大的價值在於建立「擁有生產性資產」的思維。它提醒我們不能只靠勞力賺錢,必須逐步將勞力轉換為資產(無論是股票、房地產或甚至是擁有智慧財產權的數位內容)。這套思維是正確的,只是在執行細節上需要針對台灣環境進行在地化調整。
Q:為什麼很多人說「持續買進」在台股不適用,只適合美股?
因為台股屬於淺碟型市場,且產業結構高度集中於科技與半導體業,景氣循環特徵明顯。如果在景氣最高點開始持續買進,可能需要忍受極長的回本期。相對而言,美股(如 S&P 500)涵蓋全球頂尖跨國企業,產業分散度高,長期向上的趨勢與韌性確實優於單一國家的市場。因此若要執行無腦持續買進,全球或美國全市場指數會是比單一台灣大盤更穩健的選擇。
因為台股屬於淺碟型市場,且產業結構高度集中於科技與半導體業,景氣循環特徵明顯。如果在景氣最高點開始持續買進,可能需要忍受極長的回本期。相對而言,美股(如 S&P 500)涵蓋全球頂尖跨國企業,產業分散度高,長期向上的趨勢與韌性確實優於單一國家的市場。因此若要執行無腦持續買進,全球或美國全市場指數會是比單一台灣大盤更穩健的選擇。