
破解理財迷思:攀爬 財富階梯 存錢 為何比盲目投資更重要?
對於本金有限的小資族而言,理財初期的核心在於累積。與其糾結微薄本金的投資報酬率,不如將重心放在增加本業收入與落實存錢。這是穩健攀爬財富階梯的唯一捷徑,也是最務實的理財第一步。
你可能也有過這樣的經歷:為了省幾十塊錢,午餐選擇吃 7-ELEVEN 的微波便當,或者下班後到全聯苦等打折生鮮。但當你滑開手機,看到網路上各種曬單影片,某個年紀比你小的網紅靠著虛擬貨幣或當沖賺了幾十萬;再看看自己銀行帳戶裡那幾萬塊的存款,焦慮感瞬間湧上心頭。
你可能也有過這樣的經歷:為了省幾十塊錢,午餐選擇吃 7-ELEVEN 的微波便當,或者下班後到全聯苦等打折生鮮。但當你滑開手機,看到網路上各種曬單影片,某個年紀比你小的網紅靠著虛擬貨幣或當沖賺了幾十萬;再看看自己銀行帳戶裡那幾萬塊的存款,焦慮感瞬間湧上心頭。
「通膨這麼嚴重,錢放銀行只會變薄。」
「大家都說理財要趁早,我是不是該把存下來的錢全部拿去買股票?」
「大家都說理財要趁早,我是不是該把存下來的錢全部拿去買股票?」
在社群媒體的推波助瀾下,越來越多人對「慢慢變富」失去耐心。這篇文章不跟你談高深莫測的技術線型,也不賣弄艱澀的財經術語,而是要用最殘酷也最真實的數學邏輯,幫你徹底釐清一個觀念:當你的本金還不夠大時,停止無謂的焦慮,把重心拉回你自己身上。
殘酷的數學題:為什麼糾結 存錢還是投資 是浪費時間?
很多剛出社會的年輕人,最常問的問題就是:存錢還是投資 哪個比較好?
我們來算一筆最簡單的帳。假設你現在拼死拼活,手上有 10 萬元新台幣的存款。
你花了大把時間上網找資訊、看財經部落格、追蹤各種理財達人,甚至加入一堆討論群組看別人的留言。最後你選定了一檔股票,而且運氣非常好,這一年你獲得了 10% 的超高報酬率(要知道,大盤長期平均也才 6% 到 8%)。
你花了大把時間上網找資訊、看財經部落格、追蹤各種理財達人,甚至加入一堆討論群組看別人的留言。最後你選定了一檔股票,而且運氣非常好,這一年你獲得了 10% 的超高報酬率(要知道,大盤長期平均也才 6% 到 8%)。
10 萬元的 10%,是 1 萬元。
平均分攤下來,你每個月靠「投資」多賺了 833 元。
平均分攤下來,你每個月靠「投資」多賺了 833 元。
833 元能做什麼?這甚至不夠你在 PChome 或 momo購物 上隨便買一件稍微好一點的外套;這就是你每天盯盤、心情跟著股市起伏、承擔本金虧損風險,辛苦一整年換來的代價。
現在,我們換個角度。如果你把這些看盤的時間,拿去精進工作技能,或者下班後接案、經營網拍賺點外快。只要你每個月能讓自己多賺 3,000 元,一年就是 36,000 元。
如果要把這 36,000 元換算成投資收益,在 5% 的殖利率下,你需要高達 72 萬元的本金!
如果要把這 36,000 元換算成投資收益,在 5% 的殖利率下,你需要高達 72 萬元的本金!
這就是現實。在理財初期,決定你財富增長速度的,從來都不是報酬率(%),而是你的本金(絕對金額)。
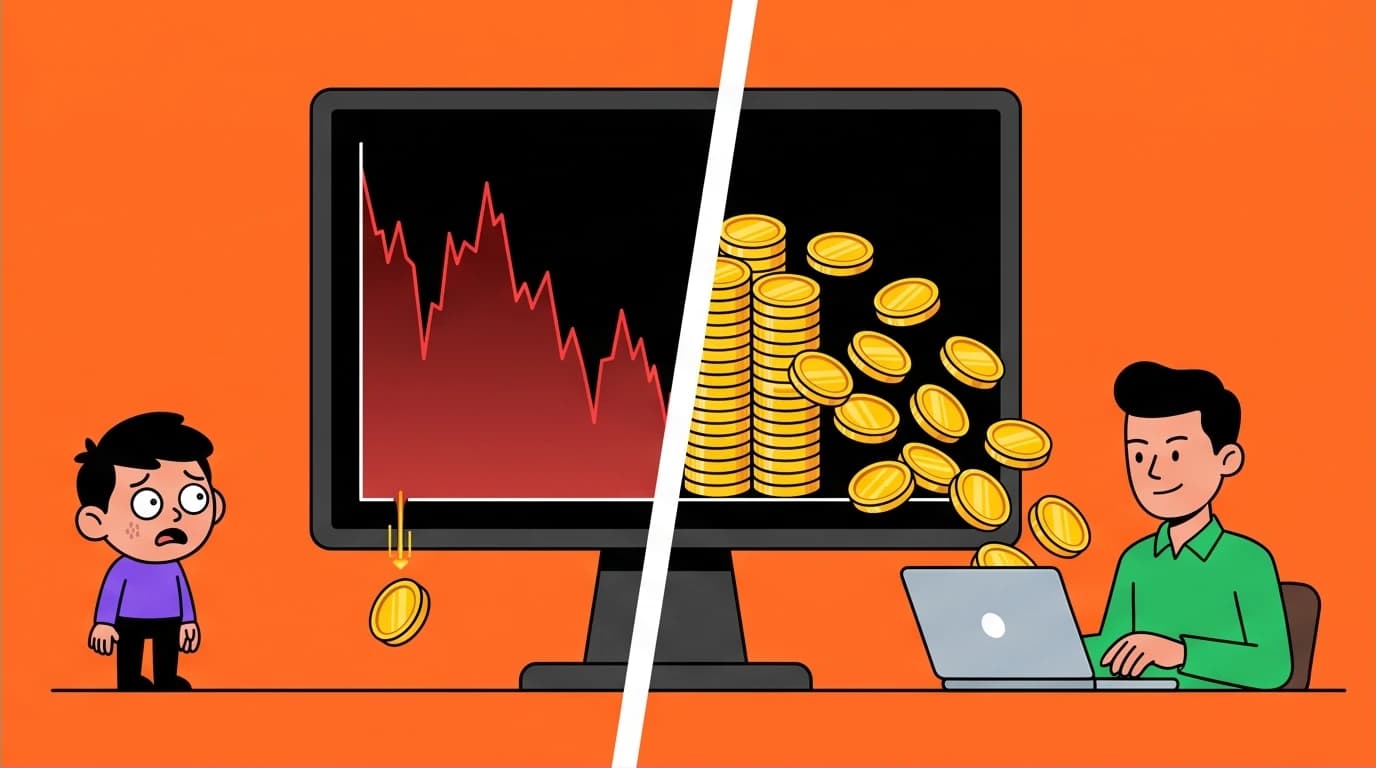
本金小的時候,花費大量心力追求那幾趴的報酬率,不僅效益極低,更容易因為想「賺快錢」而掉入高風險陷阱,最後連辛苦存下的老本都賠光。
本金小的時候,花費大量心力追求那幾趴的報酬率,不僅效益極低,更容易因為想「賺快錢」而掉入高風險陷阱,最後連辛苦存下的老本都賠光。
這種「本多終勝」的觀念,正是《財富階梯》一書的核心思想之一。然而,這種策略是否真的適合所有人?在實踐上又有哪些常見的爭議與盲點?我們在另一篇文章中有更深入的探討。
如果你對於「本金與儲蓄的重要性」還抱持著懷疑,不妨看看那些真正擁有財富的人是如何起步的。許多人以為富豪都是靠著高風險的金融操作致富,但實情卻大相徑庭。這裡誠摯推薦《隔壁的百萬富翁》這本經典理財著作。作者透過大量的實際調查,揭露了真實世界中多數富人的致富真相——他們並非華爾街的投資金童,而是靠著極高的儲蓄率與務實的消費習慣,一步步累積出驚人身價。這本書能幫你徹底打破追求高報酬率的迷思,重新找回存錢的動力。
建立正確的 財富階梯 觀念:認清你現在的位階
如果你想真正改變財務狀況,就必須先理解什麼是財富階梯 觀念。財富的累積就像爬樓梯,你無法在還沒站穩第一階的時候,就妄想直接跳到頂樓。
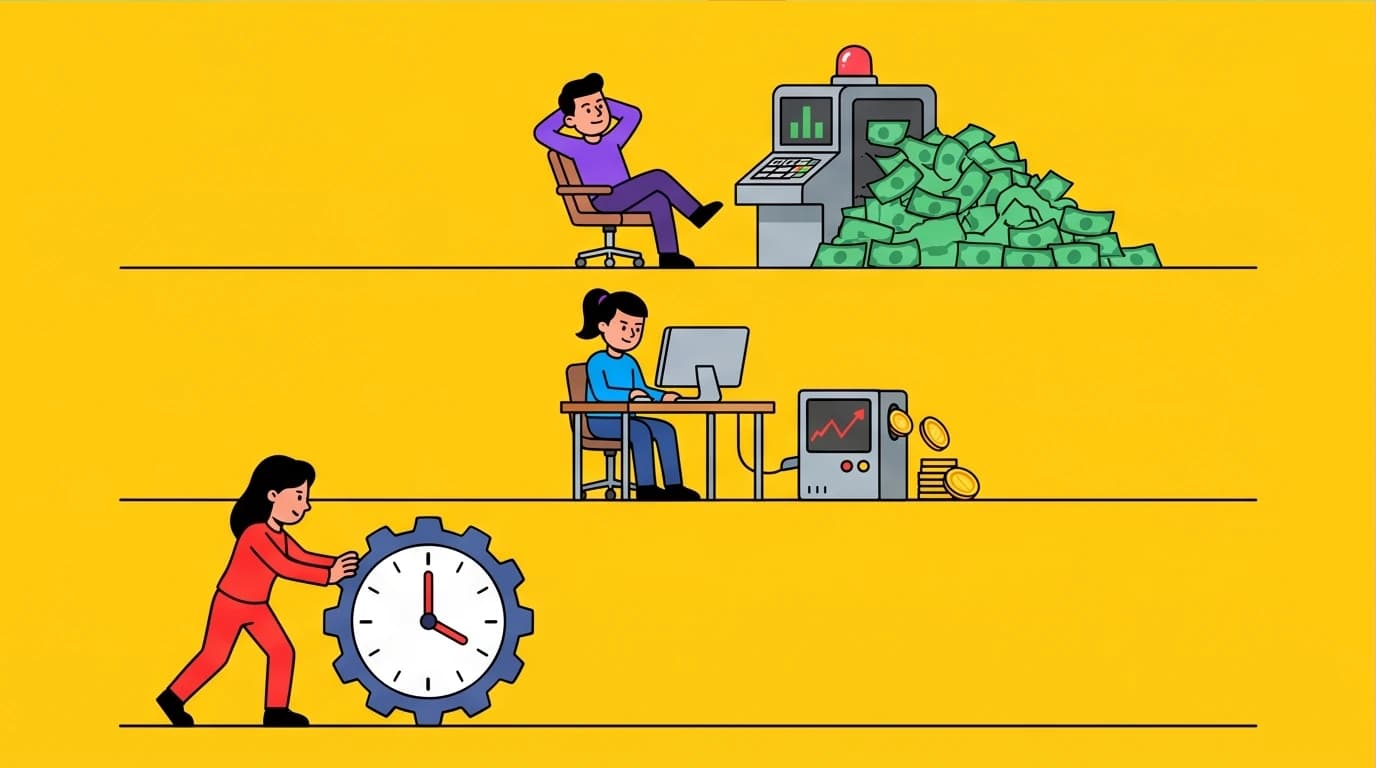
第一階:人力資本變現期(用時間換錢)
這是 99% 的人必經的起點。在這個階段,你沒有錢,你唯一擁有的資產是「時間」和「體力」。你必須透過工作,將你的時間與技能轉換成金錢。
在攀爬第一層 財富階梯 存錢 絕對是你唯一的任務。你的目標是盡可能拉開「收入」與「支出」的差距,將剩餘的資金池蓄滿,打造你的第一桶金。
在攀爬第一層 財富階梯 存錢 絕對是你唯一的任務。你的目標是盡可能拉開「收入」與「支出」的差距,將剩餘的資金池蓄滿,打造你的第一桶金。
第二階:資本與人力並行期(用錢幫你賺錢)
當你的存款來到 50 萬、100 萬,這時候你的「本金」開始有份量了。一年 5% 到 8% 的報酬率,意味著幾萬塊的被動收入,這已經足以覆蓋你幾個月的基本開銷。此時,你依然在工作,但你的資產也開始在背景默默幫你打工。
當你成功跨越第一階,開始進入第二階的「資本與人力並行期」時,如何有效率地讓資金為你工作,就成了新的課題。其中,被動的指數化投資是許多人會採用的穩健策略。
第三階:純資本運作期(財富自由)
你的投資收益已經完全大於你的日常支出。你工作不再是為了生存,而是為了興趣或自我實現。
多數小資族的痛苦,來自於明明身處「第一階」,卻每天用「第三階」的思維在思考問題。你手上的籌碼只有幾萬塊,卻總想著靠金融操作翻身。認清自己當下的位階,接受「現階段只能靠雙手賺錢、靠紀律存錢」的事實,你的心態就會踏實很多。
如果你想更深入了解尼克.馬朱利在《持續買進》(Just Keep Buying)中所闡述的完整財富階梯架構,以及他對儲蓄與投資的獨到見解,可以參考我們的深度書評。
理財往往不是數學問題,而是心理學問題。當你釐清了財富階梯的觀念後,如果仍會因為看到別人在股市中快速獲利而感到焦慮,那麼《金錢心理學》將會是你現階段最需要的一本書。作者摩根.豪瑟用非常平易近人的故事告訴我們,在投資理財的道路上,「行為與心態」遠比專業的金融知識來得重要。這本書能有效撫平你的財務焦慮,幫助你建立長遠、穩健且真正適合自己的財富觀,讓你在累積第一桶金的漫長過程中不再輕易動搖。
突破困境的核心:增加本業收入 才是最高報酬率的投資
既然本金是關鍵,那麼在第一階段,我們到底該怎麼做?答案很簡單,卻很少人願意耐心執行:增加本業收入。
投資自己,是世界上唯一沒有風險,且報酬率可能高達數百倍的生意。
1. 提升職場稀缺性,換取加薪籌碼
與其每天花兩小時研究哪支股票會漲,不如把時間拿來學一套新的軟體、精進外語能力,或是去博客來買幾本對你行業有幫助的專業書籍。
假設你花 3,000 元上了一堂線上課程,這項新技能讓你在年底考核時爭取到每月加薪 2,000 元。一年下來你就多賺了 24,000 元,這筆「投資自己」的報酬率高達 800%!股市裡有哪一檔股票能保證給你這種回報?
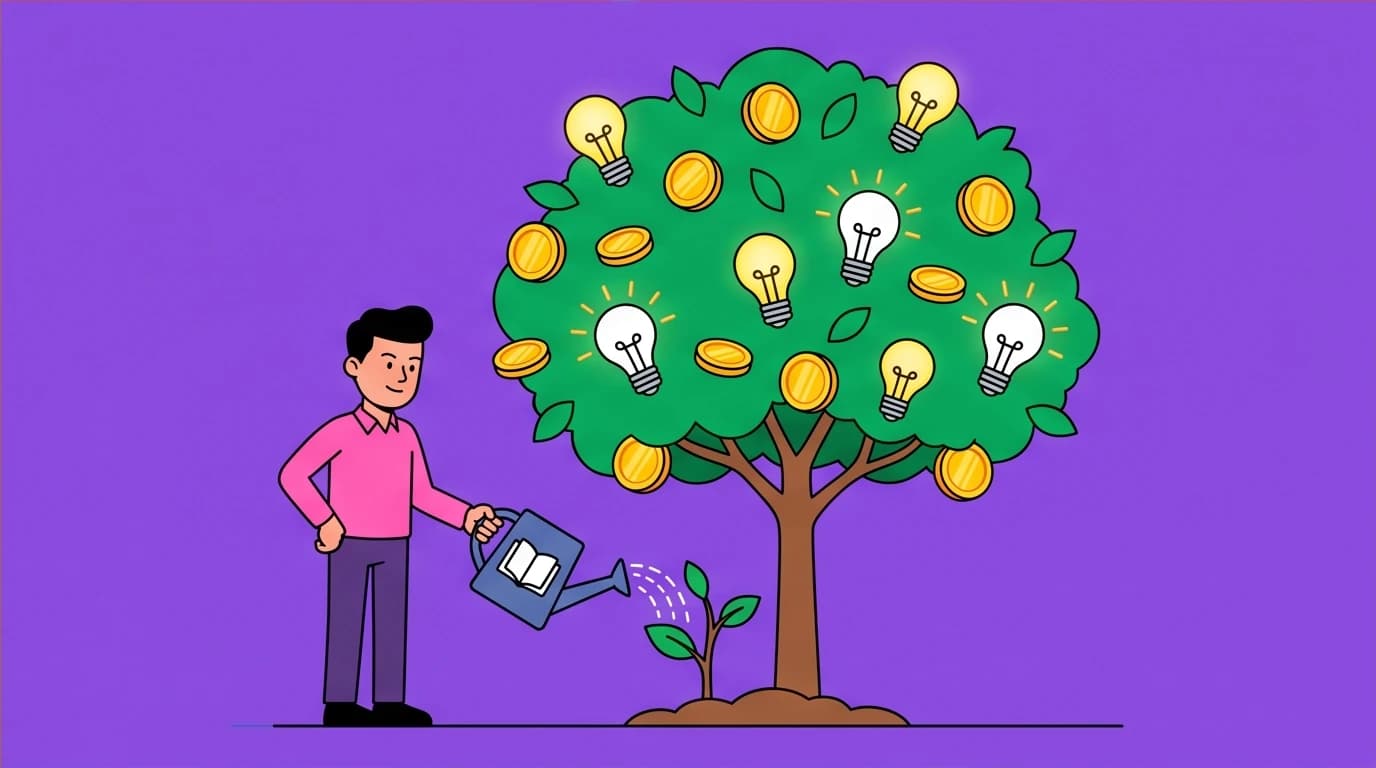
假設你花 3,000 元上了一堂線上課程,這項新技能讓你在年底考核時爭取到每月加薪 2,000 元。一年下來你就多賺了 24,000 元,這筆「投資自己」的報酬率高達 800%!股市裡有哪一檔股票能保證給你這種回報?
2. 開拓第二收入來源
台灣現在的商業環境非常成熟,網路基礎建設極佳。下班後的時間,就是你拉開與同齡人差距的關鍵。
你可以利用蝦皮拍賣做點小本買賣,把家裡的二手物出清,甚至嘗試批貨;或者利用自身技能接案設計、寫文案、剪輯影片。只要每個月能額外創造幾千塊的現金流,這都比把微薄的薪水丟進股市裡盲目試錯來得強。
你可以利用蝦皮拍賣做點小本買賣,把家裡的二手物出清,甚至嘗試批貨;或者利用自身技能接案設計、寫文案、剪輯影片。只要每個月能額外創造幾千塊的現金流,這都比把微薄的薪水丟進股市裡盲目試錯來得強。
既然「投資自己」與「提升技能」是現階段報酬率最高的選擇,你可能會問:在下班後有限的時間裡,該如何快速掌握一門能變現的新專長?這時,《超速學習》絕對是一份能幫你省下大量時間的實戰指南。書中詳細拆解了如何運用科學化的學習策略,在短時間內高強度地吸收新知識與技能,無論是你想進修外語、學習程式軟體,還是發展斜槓副業,這套方法都能讓你事半功倍,加速迎來職場上的實質加薪。

愛物長久
歐索拉·德·卡斯特羅
 46 時長
 8 重點
 5 評分
當然,知道要投資自己是一回事,但下班後筋疲力盡,要再拿起厚重的專業書籍確實不容易。如果想利用通勤、午休等零碎時間來高效吸收這些能提升職場競爭力的知識,有些工具或許能幫上忙。

利用通勤或運動的零碎時間,快速吸收職場、理財、心理學等暢銷書的重點,是忙碌上班族最高效率的自我投資方式。
 LeapAhead
給小資族的實戰指南:做好 理財第一步
知道了要努力賺錢,接下來就是要把錢留住。做好理財第一步,不需要複雜的記帳軟體,也不需要把自己逼成苦行僧,你需要的是建立「反脆弱」的財務系統。
1. 徹底執行「先支付給自己」的原則
多數人存不到錢的原因是:收入 - 支出 = 存款。每個月薪水發下來,先繳房租、卡費,然後吃飯、聚餐、買東西,到了月底發現沒剩半毛錢。
你必須把公式倒過來:收入 - 存款 = 支出。
發薪水的當天,立刻透過網路銀行設定自動轉帳,把你要存的錢(例如薪水的 20%)轉到一個「沒有綁定提款卡、平常絕對不會去看的帳戶」。剩下的錢,才是你這個月可以花的預算。
你必須把公式倒過來:收入 - 存款 = 支出。
發薪水的當天,立刻透過網路銀行設定自動轉帳,把你要存的錢(例如薪水的 20%)轉到一個「沒有綁定提款卡、平常絕對不會去看的帳戶」。剩下的錢,才是你這個月可以花的預算。
2. 斬斷情緒性消費
現代人的消費陷阱太多了。工作壓力大,下班就想滑手機買東西犒賞自己。看到網購平台免運、折價券,手指一滑幾千塊就不見了。
下次當你想按下「結帳」時,先問自己一個問題:「我是真的需要這個東西,還是我只是想宣洩工作上的壓力?」把購物車裡的商品放個三天再決定,你會發現有 80% 的東西你根本不需要。
下次當你想按下「結帳」時,先問自己一個問題:「我是真的需要這個東西,還是我只是想宣洩工作上的壓力?」把購物車裡的商品放個三天再決定,你會發現有 80% 的東西你根本不需要。
3. 準備好緊急預備金
在考慮任何投資之前,請確保你的銀行帳戶裡有「至少能維持 6 個月基本生活費」的現金。這筆錢是你的護城河。如果公司突然裁員、或者家裡發生急用,這筆錢能讓你不用被迫在股市低點時認賠殺出,更不用去借高額利息的信貸。
知道該存錢是一回事,但要如何在充滿誘惑的網路購物與消費環境中確實做到,又是另一門學問。如果你總是覺得靠意志力省錢太過痛苦,強烈建議你閱讀《自動百萬富翁》。這本書最大的亮點,就是教你如何透過簡單的「自動化」設定(例如設定發薪日自動轉帳),徹底落實「先支付給自己」的黃金原則。你不需要成為記帳狂人,也不用過著苦行僧般的生活,只要建立起這套無痛的財務系統,就能在不知不覺中穩穩守住你的財富護城河。
非典型領導力
史黛西·艾布蘭
23 時長6 重點4.6 評分讀到這裡,你可能已經理解了累積本金與投資自己的重要性。但對於忙碌的現代人來說,最大的挑戰往往是「知易行難」。想閱讀文章中提到的這些經典理財書籍,卻又抽不出完整的時間,或許可以試試更聰明的學習方式。
每天只要 15 分鐘,就能聽完一本理財或自我成長的暢銷書重點,讓你利用通勤時間完成知識的原始積累,穩健踏出理財第一步。
LeapAhead結語:慢,就是快
在這個人人都想抄捷徑的時代,願意靜下心來打磨技能、腳踏實地存錢的人,反而成了稀缺資源。
不要羨慕網路上那些一夜暴富的神話,因為你沒看到的是背後的倖存者偏差,以及無數個因為槓桿操作而破產的慘痛案例。請記住,攀爬財富階梯沒有電梯可以搭。守住你的理財第一步,把專注力放回本業,用力存下你的第一桶金。
當你有了底氣,未來的投資之路,你才能走得比誰都穩。
讀者常見問題 (FAQ)
Q1:通膨這麼嚴重,錢放在銀行不投資,難道不會變薄嗎?
通膨確實會吃掉現金的購買力,這是事實。但對於本金極小(例如不到 20 萬)的人來說,你因為缺乏經驗與本金去盲目投資所造成的「虧損風險」,遠遠大於通膨帶來的「購買力下降風險」。在累積第一桶金的階段,確保本金絕對安全、專注提高每月能存下的絕對金額,比對抗 3% 的通膨重要得多。
Q2:我每個月薪水付完房租跟生活費就見底了,根本存不到錢怎麼辦?
如果你已經砍掉所有不必要的娛樂與奢侈品開銷,依然存不到錢,代表問題出在「收入基數太低」,而不是你不會省錢。這時候請果斷放棄「透過理財翻身」的念頭,將所有心力與剩餘的時間投入到「如何增加本業收入」上,不管是換工作、學新技能還是發展副業,提升賺錢能力是你當前唯一的解藥。
Q3:如果我現在完全不買股票,以後會不會追不上別人,錯失市場紅利?
不會。市場永遠都在,隨時都有新的機會。但如果你現在為了怕「錯失機會」,在沒有緊急預備金、本金又小的情況下貿然進場,只要遇到一次大跌,你可能就會因為恐慌或急需用錢而認賠殺出,從此對投資產生陰影。先用 1 到 2 年的時間用力存錢、同時閱讀經典財經書籍建立基礎知識,帶著充足的子彈與健康的心理狀態進場,你反而能走得更遠。